Долговую нагрузку по потребительским кредитам и займам ограничили
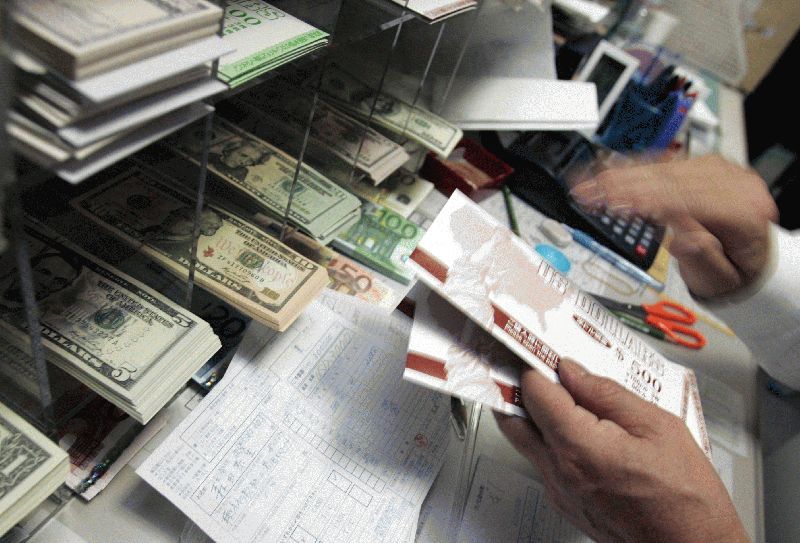 28 января в России вступили в силу законодательные поправки, ограничивающие предельную сумму долга и ежедневные процентные ставки по потребительским кредитам (займам) в банках и микрофинансовых организациях (МФО). Каким образом будут действовать нововведения, рассказывают специалисты Отделения по Кировской области Волго-Вятского главного управления Центрального банка Российской Федерации.
Ограничения коснутся процентов, неустоек, иных мер ответственности по договорам потребительского кредита (займа), заключённым на срок до одного года. Ограничения будут вводиться поэтапно.
На первоначальном этапе ограничения затронут потребительские кредиты (займы), выданные с 28 января по 30 июня 2019 года. Предельная задолженность заёмщика по таким кредитам (займам) не должна превышать сумму кредита (займа) более чем в 2,5 раза. Например, если вы взяли потребительный кредит (заём) в размере 10 тыс. рублей, то вы должны будете вернуть не более 35 тыс. рублей: 10 тыс. – сумма основного долга плюс 25 тыс. – проценты, штрафы, пени и другие платежи, предусмотренные договором. После достижения этой суммы организация, выдавшая кредит (заем), не имеет права начислять проценты, взимать неустойку (штрафы, пени) и применять к заёмщику иные меры ответственности.
В дальнейшем предельную задолженность ограничат ещё больше. Так, с 1 июля 2019 года она не должна превышать двукратного размера кредита (займа), а с 1 января 2020 года – полуторакратного размера кредита (займа).
Условие об ограничении предельной задолженности должно быть указано на первой странице договора потребительного кредита (займа).
Кроме того, вводится ограничение ежедневной процентной ставки и полной стоимости потребительского кредита (займа) (ПСК).
С 28 января 2019 года процентная ставка по потребительским кредитам (займам) не должна превышать 1,5% в день, с 1 июля 2019 года – 1% в день. В связи с этим с 1 июля 2019 года ПСК не должна превышать наименьшую из величин: 365% годовых или рассчитанное Банком России среднерыночное значение ПСК в процентах годовых определенной категории потребительского кредита (займа), увеличенное на одну треть.
Важное нововведение касается и того, что заёмщиков защитят от чёрных кредиторов и нелегальных коллекторов.
По закону долги запретили переуступать кому-либо, кроме профессиональных кредиторов (в том числе банки, МФО), легально работающих коллекторских агентств, физических лиц, упомянутых в письменном согласии заёмщика.
Законодатели также ввели понятие специализированного займа – в сумме до 10 тыс. рублей включительно на срок не более 15 дней. По таким займам общая задолженность по процентам и комиссиям не должна превышать 30% от предоставленной суммы, то есть максимум 3000 рублей при займе в 10 000 рублей и не более 1,5 тыс. руб. – при займе в 5000 руб. Сверх этого ограничения может начисляться лишь неустойка – 0,1% от суммы просроченной задолженности по займу за каждый день просрочки. Однако при этом ежедневный платёж по специализированному займу не должен превышать 200 рублей в день. В отношении специализированного займа не будут действовать новые требования по ограничению процентной ставки и ПСК. Однако нельзя будет увеличивать срок и сумму такого займа.
«Нововведения защитят потребителей финансовых услуг от непрерывного роста их долговой нагрузки, – отметил управляющий Отделением по Кировской области Волго-Вятского главного управления Центрального банка Российской Федерации Сергей Крюков. – Это также дополнительный механизм, который позволит заёмщикам понимать, какую именно сумму им следует вернуть. А, значит, они смогут лучше оценивать свои финансовые возможности и планировать личный бюджет».
 (2 оценок, среднее: 5,00 из 5)
 Загрузка...
 Наверх